Regardez les rapports financiers et les taux d'endettement des constructeurs automobiles mondiaux : les constructeurs chinois sont plus solides !
La concurrence sur le marché automobile chinois est sans précédent, alors quelle est la situation financière de chaque constructeur ? Comparés aux constructeurs internationaux, lesquels s'en sortent le mieux ?
Premièrement. En ce qui concerne le ratio d'endettement, les constructeurs chinois sont généralement inférieurs aux principaux constructeurs internationaux
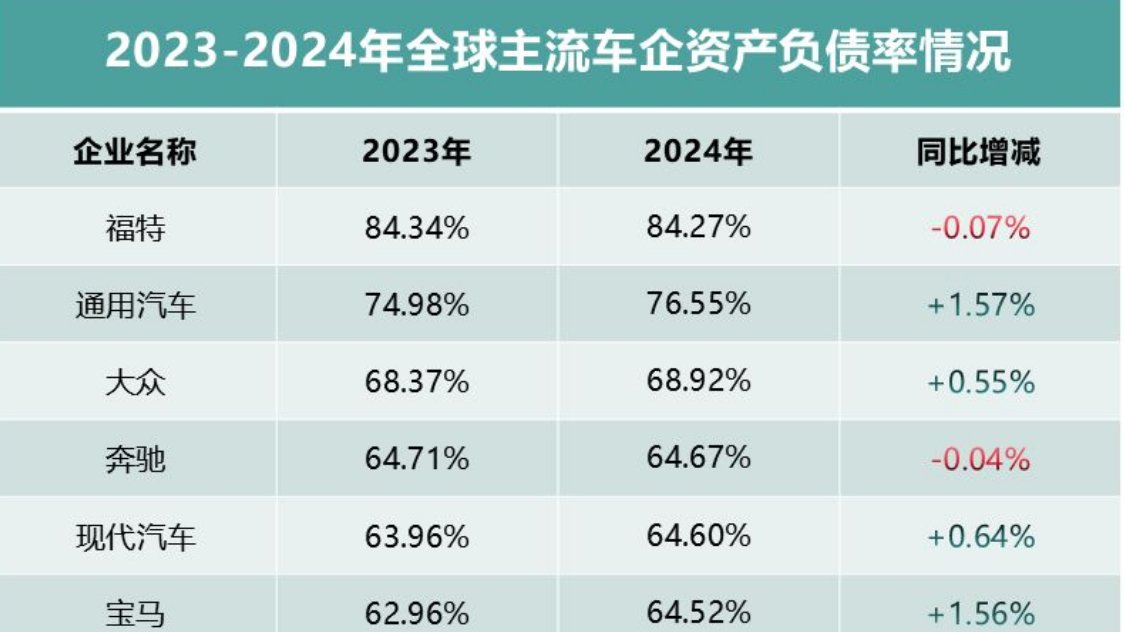
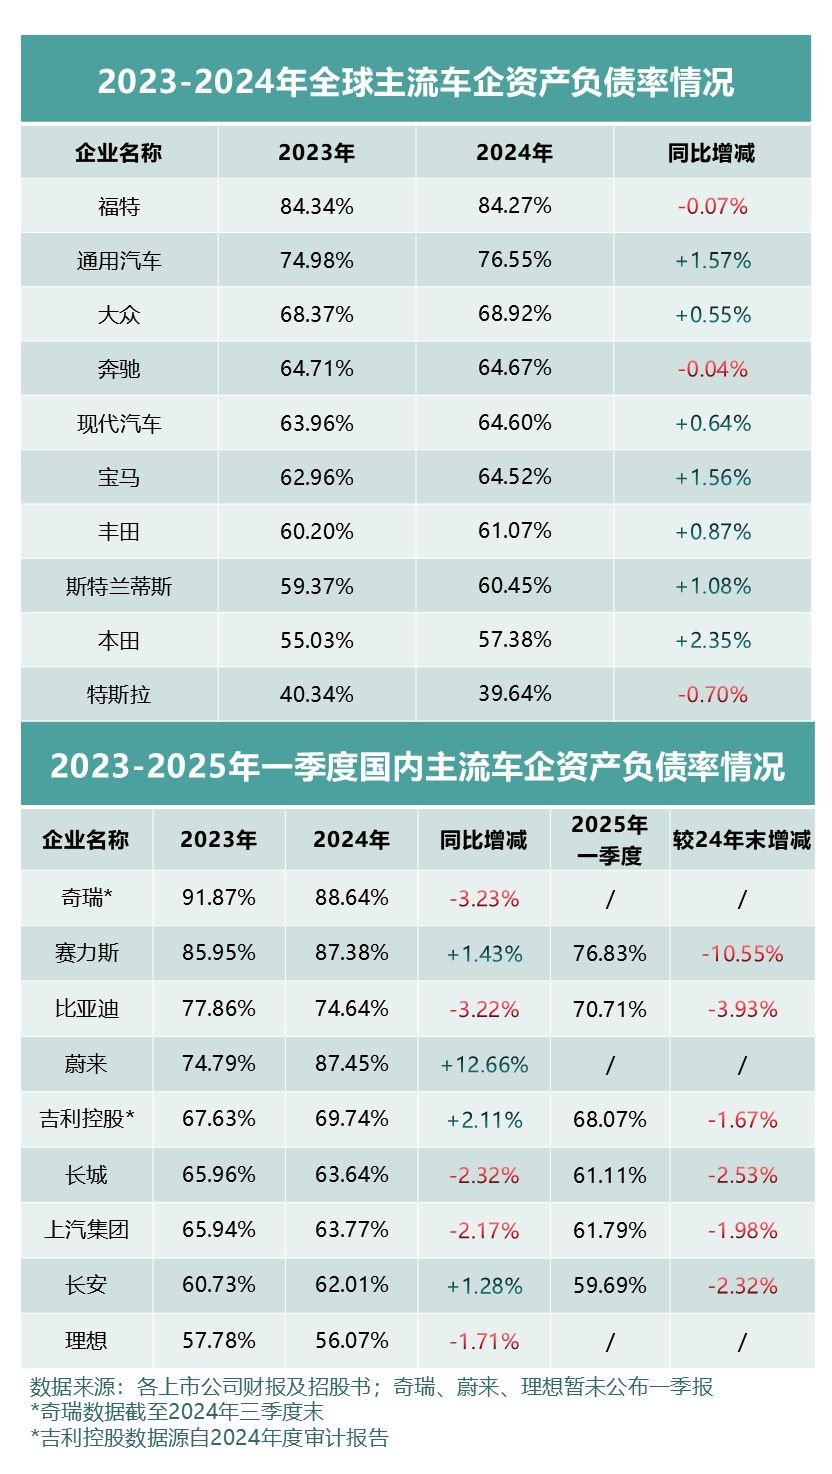
En tant que secteur particulier avec une longue chaîne industrielle et un long cycle de développement de produits, un ratio d'endettement élevé est une caractéristique commune aux constructeurs automobiles mondiaux, le passif total étant proportionnel à la taille de l'entreprise et au chiffre d'affaires. Le tableau suivant permet de le constater : en 2024, le ratio d'endettement de Ford est de 84,27 %, celui de General Motors de 76,55 % ; tandis que pour les constructeurs chinois, en 2024, le ratio d'endettement de Chery est de 88,64 % (à la fin du troisième trimestre), celui de Nio de 87,45 %, celui de Seres de 87,38 %, ces quelques entreprises se situant à un niveau relativement élevé.
Globalement, des entreprises comme Volkswagen, Mercedes-Benz, Hyundai, BMW, ainsi que les constructeurs chinois BYD, Geely, SAIC, Great Wall, Changan, etc., ont également un ratio d'endettement supérieur à 60 %.
Mais en termes de tendance, la baisse du ratio d'endettement des constructeurs chinois est très nette. Parmi les constructeurs chinois ayant publié leur rapport du premier trimestre 2025, BYD est déjà descendu à 70,7 %, soit une baisse de près de sept points de pourcentage sur les six derniers mois, et son ratio d'endettement pourrait fortement passer sous la barre des « 60 % » cette année.
Deuxièmement. La structure de la dette est différente, la pression opérationnelle est très différente
Globalement, par rapport aux principaux constructeurs internationaux, la gestion financière des constructeurs chinois est plus conservatrice.
À la fin de 2024, le chiffre d'affaires du groupe Volkswagen s'élevait à 2 500 milliards de yuans, avec un passif total de 3 400 milliards de yuans ; le chiffre d'affaires de Toyota était de 2 200 milliards de yuans, avec un passif total de 2 700 milliards de yuans ; le chiffre d'affaires de Ford était de 1 300 milliards de yuans, avec un passif total de 1 700 milliards de yuans. Fondamentalement, le passif total des constructeurs internationaux est généralement supérieur de 20 à 30 % à leur chiffre d'affaires total.
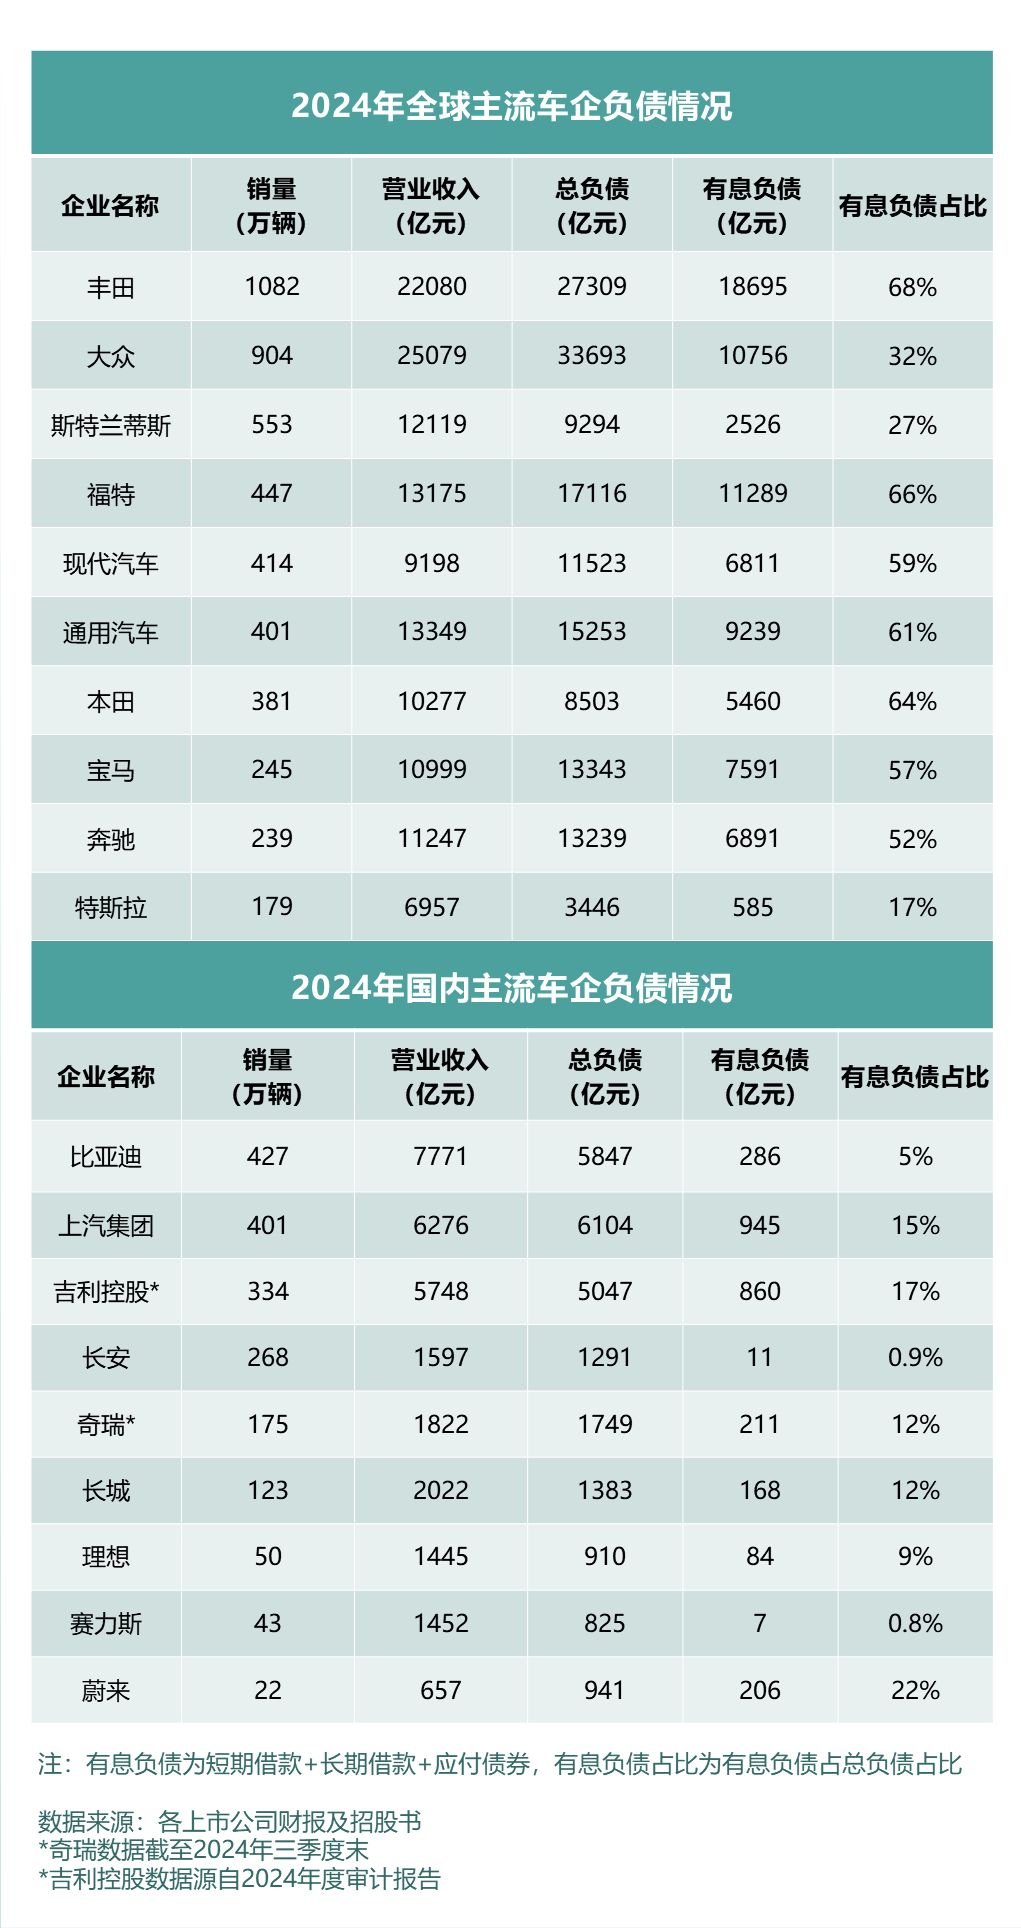
Parmi les constructeurs chinois : le chiffre d'affaires de BYD est de 777,1 milliards de yuans, avec un passif total de 584,7 milliards de yuans ; le chiffre d'affaires de Geely Holding est de 574,8 milliards de yuans, avec un passif total de 504,7 milliards de yuans ; le chiffre d'affaires de Chery est de 182,2 milliards de yuans, avec un passif total de 174,9 milliards de yuans ; le chiffre d'affaires du groupe SAIC est de 627,6 milliards de yuans, avec un passif total de 610,4 milliards de yuans. Le passif total de chaque constructeur est généralement inférieur à son chiffre d'affaires total.
En particulier, en ce qui concerne la proportion de dette portant intérêt : la dette portant intérêt de Toyota s'élève à environ 1 870 milliards de yuans, représentant 68 % du passif total ; celle du groupe Volkswagen est d'environ 1 000 milliards de yuans, représentant 32 % du passif total ; celle de Ford est d'environ 1 100 milliards de yuans, représentant 66 % du passif total. Plus la proportion de dette portant intérêt est élevée, plus la pression financière est importante.
Alors que la dette portant intérêt des principaux constructeurs chinois est généralement relativement faible : la dette portant intérêt de Geely Holding est de 86 milliards de yuans, représentant 17 % du passif total ; celle de Chery est de 21,1 milliards de yuans, représentant 12 % du passif total (à la fin du troisième trimestre) ; celle de Great Wall Motor est de 16,8 milliards de yuans, représentant 12 % du passif total ; celle de BYD est d'environ 28,6 milliards de yuans, représentant seulement 5 % du passif total, ce qui la place parmi les niveaux les plus bas des principaux constructeurs nationaux et internationaux.
Troisièmement. Des délais de paiement plus courts, plus favorable aux fournisseurs
Comme on dit, le canard sent venir le réchauffement de l'eau printanière. En tant que partenaires étroitement coordonnés en amont et en aval, le délai de paiement aux fournisseurs est également l'un des indicateurs importants reflétant la situation financière d'une entreprise.
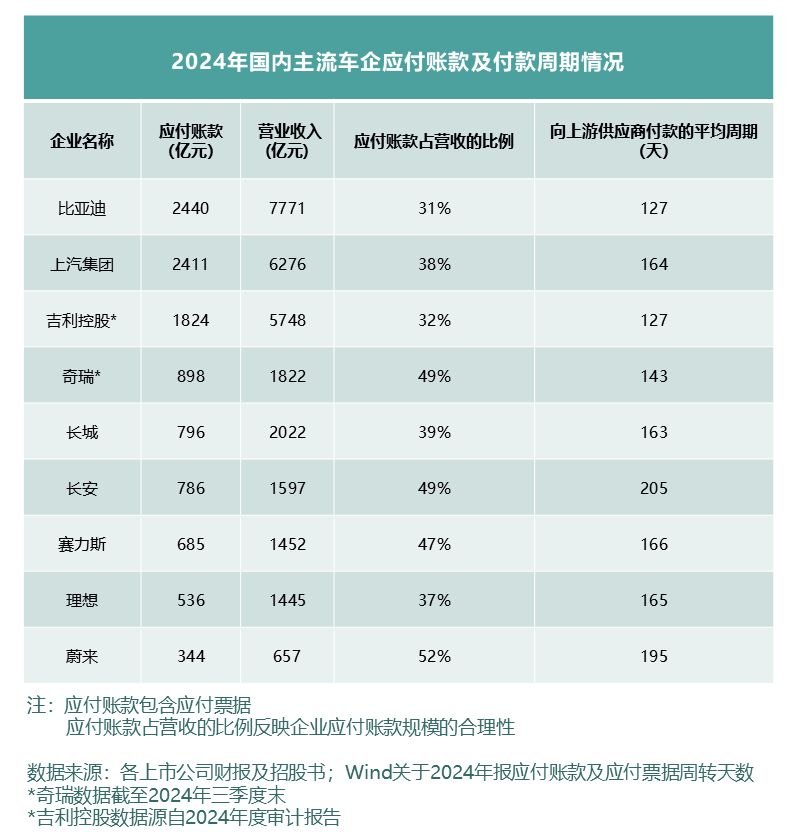
Selon les données de Wind, à la fin de 2024, le délai moyen de paiement de BYD à ses fournisseurs en amont était de 127 jours, à égalité avec Geely Holding pour le plus court, Chery était de 143 jours (à la fin du troisième trimestre), Great Wall Motor de 163 jours, Nio de 195 jours, et Changan de plus de 200 jours.
Donc, dans l'ensemble, bien que la concurrence sur le marché automobile chinois soit féroce, l'état de développement de l'ensemble du marché automobile reste sain et orienté à la hausse. Grâce à l'innovation technologique et à l'intégration de la chaîne industrielle, nous fournissons non seulement des produits de qualité abordables pour le grand public, mais les entreprises parviennent également à maintenir une situation financière saine et raisonnable. Ce n'est qu'ainsi que l'on peut persévérer durablement ; ce n'est qu'ainsi que l'on peut avancer stablement et aller loin !


